Oskar - Dein ETF Sparplan

Screenshots
Details
- Bewertung
- 4,6
- Version
- 3.2.1
- Entwickler
- oskar.de GmbH
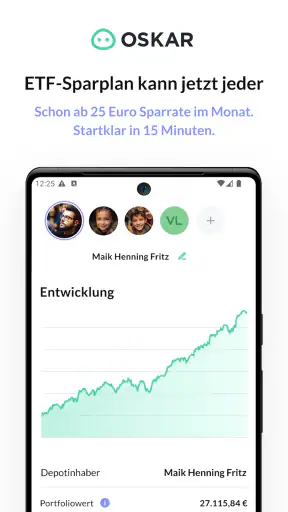
Ich habe Oskar – Dein ETF Sparplan vor allem aus der Sicht ausprobiert, die im Alltag schnell wichtig wird: Eine Person möchte regelmäßig für ein Ziel sparen, während zu Hause vielleicht mehrere Menschen dasselbe Smartphone nutzen oder gemeinsam über Geld sprechen. Die App gehört in den Bereich Finanzen, stammt von oskar.de GmbH und richtet sich an alle, die einen ETF-Sparplan nicht selbst aus einzelnen Wertpapieren zusammensetzen möchten.
Mein erster Eindruck ist angenehm klar. Oskar versucht nicht, aus dem Sparen ein Börsenspiel zu machen, sondern nimmt den regelmäßigen Aufbau eines Depots in den Mittelpunkt. Das ist gerade dann hilfreich, wenn ich nicht jeden Monat neu überlegen möchte, welchen ETF ich kaufen soll. Gleichzeitig bleibt es eine Geldanlage mit Wertschwankungen und nicht einfach ein digitales Sparschwein. Wer diesen Unterschied versteht, bekommt ein übersichtliches Werkzeug; wer eine garantierte Verzinsung erwartet, sollte sich eher bei klassischen Sparprodukten umsehen.
Wie sich Oskar im gemeinsamen Haushalt bewährt
Ein realistischer Alltag mit gemeinsamem Gerät
Ein typisches Szenario sieht für mich so aus: Ich möchte monatlich Geld für ein langfristiges Ziel zurücklegen, etwa für die Ausbildung eines Kindes, eine größere Anschaffung oder einfach für später. Das Smartphone liegt aber nicht immer nur in meiner Hand. Vielleicht schaut der Partner kurz etwas nach, ein älteres Kind nutzt dasselbe Gerät oder ich erledige Finanzangelegenheiten unterwegs und zu Hause abwechselnd.
In so einer Umgebung ist die wichtigste Regel nicht eine besondere App-Funktion, sondern eine saubere Trennung der Konten. Ein gemeinsames Gerät bedeutet nicht automatisch, dass mehrere Personen denselben Zugang verwenden sollten. Ich würde die Anmeldung deshalb nur der Person überlassen, deren Anlagekonto betroffen ist. Zugangsdaten, Bestätigungen und persönliche Finanzinformationen gehören nicht in einen gemeinsam genutzten Chat oder in eine Notiz, die jeder auf dem Gerät öffnen kann.
Das klingt selbstverständlich, wird im Familienalltag aber schnell übergangen. Gerade bei einer Sparplan-App kann ein kurzer Blick auf das falsche Konto zu Missverständnissen führen. Ich finde es sinnvoll, vor dem Teilen des Smartphones die App zu schließen und sich nicht darauf zu verlassen, dass der nächste Nutzer schon erkennen wird, wessen Finanzbereich gerade geöffnet ist. Bei gemeinsamer Gerätenutzung ist die Kontogrenze wichtiger als die Bequemlichkeit.
Was die App beim Sparen angenehm macht
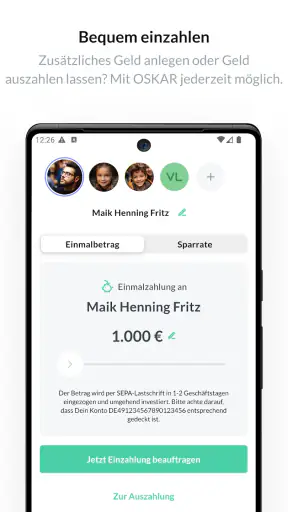
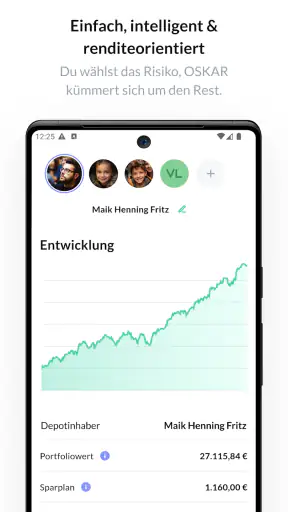
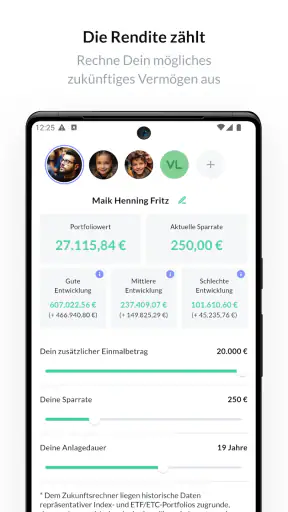
Der Kern von Oskar ist der ETF-Sparplan. Ich muss also nicht jeden Monat manuell einen Kauf auslösen, wenn ich einmal eine regelmäßige Sparentscheidung getroffen habe. Dieser Automatismus ist für mich die größte Stärke: Er reduziert die Zahl der kleinen Entscheidungen, die sonst dazu führen können, dass Sparen immer wieder verschoben wird.
Besonders passend ist das für Menschen, die einen festen Betrag aus dem Haushaltsbudget abzweigen möchten und langfristig denken. Die App wirkt nicht wie ein Werkzeug für ständiges Handeln, sondern wie eine Möglichkeit, einen wiederkehrenden Prozess einzurichten und anschließend gelegentlich zu kontrollieren. Das ist psychologisch nicht unwichtig. Wer täglich Kurse verfolgt, reagiert leichter hektisch auf Bewegungen, während ein planmäßiger Ansatz mehr Ruhe in den Ablauf bringt.
Allerdings sollte ich den Sparplan nicht mit einem klassischen Tagesgeldkonto verwechseln. ETF-Werte können steigen und fallen. Ein Ziel mit sehr kurzem Zeithorizont passt daher nicht automatisch zu dieser Art der Anlage. Wenn ich das Geld zu einem feststehenden Termin sicher brauche, würde ich die Entscheidung anders treffen und einen Teil des Betrags nicht dem Aktienmarkt aussetzen.
Einrichtung mit klaren persönlichen Grenzen
Bei der Einrichtung würde ich mir Zeit nehmen, statt den Prozess nebenbei zwischen zwei Terminen abzuschließen. Entscheidend ist nicht nur, einen Betrag einzutragen, sondern vorher zu klären, wofür das Geld gedacht ist, wie regelmäßig gespart werden soll und wie lange ich voraussichtlich auf das Kapital verzichten kann. Diese Fragen gehören zwar nicht ausschließlich zur App, bestimmen aber, ob der gewählte Sparplan im Alltag sinnvoll bleibt.
Für ein Haushaltsziel kann es hilfreich sein, die Zuständigkeit vorher abzusprechen. Eine Person kann den Sparplan verwalten, während beide Partner gemeinsam festlegen, welcher Betrag monatlich tragbar ist. So entsteht weniger Verwirrung, als wenn zwei Personen unabhängig voneinander Änderungen vornehmen oder sich darauf verlassen, dass die jeweils andere Person alles im Blick hat.
Ich würde außerdem nicht den maximal denkbaren Betrag wählen, sondern einen, der auch in einem teureren Monat realistisch bleibt. Ein Sparplan, der regelmäßig wegen unerwarteter Ausgaben angepasst oder ausgesetzt werden muss, ist im Alltag weniger nützlich als ein etwas kleinerer Betrag, der dauerhaft durchgehalten wird. Genau hier zeigt sich ein praktischer Vorteil der Einfachheit: Oskar kann den Prozess überschaubar machen, aber die Haushaltsplanung nimmt mir die App nicht ab.
Abstimmung ohne Vermischung von Konten
Für Paare oder Familien ist die zentrale Frage oft nicht, ob alle denselben Zugang brauchen, sondern wie sie sich über das Ziel verständigen. Ich würde den Sparplan als gemeinsames Vorhaben besprechen, aber die Kontoverwaltung bei der dafür verantwortlichen Person lassen. Das verhindert, dass persönliche Zugangsdaten unnötig weitergegeben werden, und macht trotzdem transparent, wofür monatlich Geld zurückgelegt wird.
Eine einfache Absprache kann reichen: Welches Ziel verfolgen wir, welcher Betrag geht regelmäßig ab, und wann prüfen wir gemeinsam, ob das noch zu unserem Budget passt? Diese Kontrolle muss nicht täglich stattfinden. Bei einem langfristigen ETF-Sparplan halte ich eine ruhige, gelegentliche Überprüfung für sinnvoller als ständiges Reagieren auf jede Kursbewegung.
Für getrennte Finanzen ist Oskar deshalb eher ein individuelles Werkzeug als ein vollständiges Haushaltsbuch. Die App ersetzt keine gemeinsame Übersicht über Miete, Versicherungen, Rücklagen und laufende Ausgaben. Wenn ich den gesamten Familienhaushalt zentral planen möchte, ist eine separate Budget-App oder eine gut gepflegte Tabelle wahrscheinlich besser geeignet. Oskar übernimmt den Anlagepart, nicht die komplette Finanzorganisation.
Alter, Vertrauen und verständliche Erwartungen
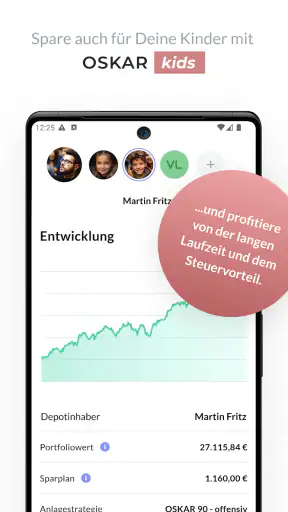
Die Einstufung mit USK ab 0 Jahren sagt wenig darüber aus, ob ein Kind die Anlage selbst bedienen sollte. Finanzielle Verantwortung und Altersfreigabe sind zwei verschiedene Dinge. Ich würde die App deshalb nicht als eigenständiges Lernspiel für Kinder betrachten. Für jüngere Familienmitglieder ist es sinnvoller, den Grundgedanken gemeinsam zu erklären: Regelmäßiges Sparen kann langfristig Vermögen aufbauen, aber der Wert eines ETF kann zwischenzeitlich schwanken.
Das ist auch bei Jugendlichen wichtig. Wenn ein Kind oder Teenager den gemeinsamen Gerätespeicher nutzt, sollte es nicht automatisch Zugriff auf ein geöffnetes Anlagekonto bekommen. Vertrauen bedeutet für mich hier nicht, alle Grenzen aufzuheben. Eine klare Erklärung, warum persönliche Finanzdaten geschützt werden, ist besser als ein stilles Verstecken der App und schafft einen vernünftigen Umgang mit Geld.
Bei erwachsenen Partnern ist die Situation anders, aber auch dort würde ich nicht einfach dieselben Zugangsdaten verwenden. Gemeinsame Ziele lassen sich besprechen, ohne persönliche Kontobereiche technisch zu vermischen. Wer für ein Kind spart, sollte außerdem deutlich zwischen dem Zweck des Sparens und der rechtlichen beziehungsweise organisatorischen Verantwortung unterscheiden. Die App kann beim ETF-Sparplan helfen, aber sie entscheidet nicht, welche Kontostruktur für die Familie passend ist.
Wo Oskar gegenüber üblichen Alternativen punktet
Im Vergleich zu einem klassischen Bank-Sparbuch oder Tagesgeldkonto liegt der Unterschied vor allem in der Anlageform. Oskar setzt auf einen ETF-Sparplan und damit auf eine Lösung, die langfristiges Investieren stärker in den Vordergrund stellt. Ein Tagesgeldkonto ist für kurzfristige Rücklagen und schnell verfügbare Notfallreserven meist naheliegender. Dafür muss ich dort nicht mit denselben Kursschwankungen umgehen.
Gegenüber einem selbst verwalteten Depot ist Oskar bequemer, weil ich nicht eigenständig jeden passenden ETF auswählen und jeden Sparvorgang manuell organisieren muss. Diese Vereinfachung hat aber eine Kehrseite: Wer die genaue Zusammensetzung seiner Anlagen selbst bestimmen, verschiedene Anbieter vergleichen oder die Kosten jedes einzelnen Bausteins detailliert optimieren möchte, findet bei einem klassischen Wertpapierdepot vermutlich mehr Kontrolle.
Auch ein ETF-Sparplan direkt bei einer Bank oder einem Online-Broker kann für erfahrene Anleger die bessere Wahl sein. Dort kann ich je nach Anbieter eine größere Auswahl nutzen und Entscheidungen selbst treffen. Oskar richtet sich für mich eher an Menschen, die einen unkomplizierten Einstieg suchen und lieber einen vorgegebenen, vereinfachten Ablauf verwenden, statt sich regelmäßig mit vielen Wertpapieroptionen zu beschäftigen.
Konkrete Tipps für die Nutzung im Alltag
Mein erster Tipp ist, den Sparbetrag an einen Zeitpunkt zu legen, an dem das Haushaltsgeld normalerweise verfügbar ist. So lässt sich leichter prüfen, ob die regelmäßige Belastung zum eigenen Zahlungsrhythmus passt. Noch wichtiger ist, vor dem Start eine separate Notfallreserve zu bedenken. Ein ETF-Sparplan sollte nicht die einzige Rücklage sein, wenn kurzfristig eine Reparatur oder eine unerwartete Rechnung bezahlt werden muss.
Der zweite Tipp betrifft gemeinsame Ziele: Ich würde den Zweck des Sparens schriftlich in einfachen Worten festhalten, etwa „langfristige Rücklage“ oder „Ausbildung“. Das verhindert, dass ein langfristig gedachtes Depot plötzlich für einen kurzfristigen Kauf eingeplant wird. Bei mehreren Personen im Haushalt hilft diese kleine Notiz auch dabei, Erwartungen zu synchronisieren.
Der dritte Tipp ist, die App nicht aus Nervosität ständig zu öffnen. Ein ETF-Sparplan verliert seinen Sinn, wenn jede kurzfristige Bewegung zu spontanen Änderungen führt. Ich würde stattdessen feste Prüftermine vereinbaren und nur dann über eine Anpassung nachdenken, wenn sich Einkommen, Ausgaben oder das Sparziel wirklich verändert haben.
Ein weiterer praktischer Punkt ist die Gerätehygiene. Auf einem gemeinsam genutzten Smartphone sollte ich nach jeder Sitzung aus dem persönlichen Bereich herausgehen und Benachrichtigungen so behandeln, dass keine Finanzinformationen unnötig sichtbar werden. Ich erwarte von einer Finanz-App nicht, dass sie die gesamte Verantwortung für mein Gerät übernimmt. Der sichere Umgang beginnt bei meiner eigenen Nutzung.
Version, Einstieg und Alltagstauglichkeit
Die aktuelle Version 3.2.1 zeigt, dass die Anwendung weiter gepflegt wird. Für die Installation wird mindestens iOS oder Android in Version 9 benötigt, was den Einstieg auch auf nicht ganz neuen Geräten ermöglicht. Vor der Einrichtung würde ich trotzdem prüfen, ob das eigene Smartphone noch zuverlässig aktualisiert wird, besonders wenn es von mehreren Personen verwendet wird.
Die App ist kostenlos erhältlich. Das macht den ersten Schritt niedrigschwellig, sollte aber nicht dazu führen, dass ich die Geldanlage ohne weitere Prüfung starte. Bei Finanzprodukten zählen nicht nur die Kosten der App, sondern auch die Bedingungen und Kosten des jeweiligen Anlageangebots. Diese Details würde ich vor einer verbindlichen Entscheidung aufmerksam lesen, statt mich allein vom kostenlosen Download leiten zu lassen.
Mit einer durchschnittlichen Bewertung von 4,6 aus rund 7.300 Bewertungen und mehr als 100.000 Installationen wirkt Oskar im App-Umfeld etabliert. Solche Zahlen können Vertrauen schaffen, ersetzen aber nicht die Frage, ob die Anlageform zu meinem Ziel passt. Für mich ist die wichtigere Erkenntnis: Die Anwendung scheint viele Menschen anzusprechen, die beim ETF-Sparen weniger Auswahl und mehr Struktur wünschen.
Für wen die App passt und wer besser weiter sucht
Ich würde Oskar einem Einsteiger empfehlen, der regelmäßig investieren möchte, aber keine Lust auf manuelle Wertpapierkäufe und eine lange Liste von ETF-Entscheidungen hat. Auch für Haushalte, die ein langfristiges Ziel gemeinsam festlegen und die Verwaltung einer Person anvertrauen, kann der klare Ansatz praktisch sein.
Nicht meine erste Wahl wäre die App für jemanden, der kurzfristig auf das Geld angewiesen ist, eine sichere Verzinsung ohne Marktrisiko sucht oder ein vollständig gemeinsames Haushaltskonto mit mehreren gleichberechtigten Nutzern erwartet. Ebenso sollte ein erfahrener Anleger prüfen, ob die vereinfachte Auswahl den eigenen Ansprüchen genügt. Wer seine Strategie detailliert selbst bauen möchte, ist mit einem normalen Depot wahrscheinlich flexibler.
Auch für Menschen ohne Notfallreserve würde ich zuerst die finanzielle Basis ordnen. Ein ETF-Sparplan kann ein sinnvoller Baustein sein, aber er sollte nicht dazu führen, dass bei einer unerwarteten Ausgabe sofort Wertpapiere verkauft werden müssen. Die passende Reihenfolge hängt vom persönlichen Haushalt ab; Oskar macht diese Entscheidung nicht automatisch richtig.
Mein Urteil für den Haushalt
Nach meiner Einschätzung ist Oskar eine angenehm fokussierte Finanz-App für den Einstieg in einen ETF-Sparplan. Die Stärke liegt nicht in möglichst vielen Funktionen, sondern darin, regelmäßiges Investieren verständlicher und weniger umständlich zu machen. Besonders gut gefällt mir der Ansatz für Menschen, die eine feste Routine suchen und sich nicht jeden Monat neu mit der Auswahl von Wertpapieren beschäftigen möchten.
Im gemeinsamen Haushalt würde ich die App trotzdem bewusst individuell nutzen. Ein gemeinsames Sparziel kann sehr gut funktionieren, aber der persönliche Zugang sollte klar abgegrenzt bleiben. Wer diese Trennung beachtet, den Sparbetrag realistisch wählt und Kursschwankungen aushält, bekommt ein praktisches Werkzeug für langfristiges Sparen. Meine Empfehlung lautet daher: gut für einen einfachen, langfristigen Einstieg, aber nicht als Ersatz für Notfallreserve, Haushaltsplanung oder persönliche Anlageprüfung.
Der Entwickler oskar.de GmbH positioniert die Anwendung damit in einer Nische zwischen komplett selbst verwaltetem Depot und klassischem Sparprodukt. Genau dort sehe ich ihren Nutzen. Oskar nimmt Einsteigern einen Teil der Komplexität ab, verlangt aber weiterhin, dass ich Ziel, Zeithorizont und Risiko ehrlich einschätze. Wenn diese Voraussetzungen stimmen, würde ich die App einem Freund empfehlen, der anfangen möchte, aber von der Auswahl und dem Aufwand eines herkömmlichen Depots abgeschreckt wird.


